Tất cả tin tức
[Mới] Tra cứu hàng hóa được giảm thuế GTGT còn 8% theo Nghị định 15/2022/NĐ-CP
 Theo Nghị định 15/2022/NĐ-CP có hiệu lực từ ngày 01/02/2022, một số loại hàng hóa có thuế suất thuế GTGT 10% sẽ được giảm xuống còn 8%, áp dụng đến hết năm 2022. Tuy nhiên, các doanh nghiệp đang gặp rất nhiều khó khăn trong việc xác định xem hàng hóa/dịch vụ kinh doanh của mình có thuộc nhóm được giảm thuế hay không. Để giúp DN gỡ rối trong vấn đề này, UBot Invoice xin chia sẻ chi tiết các bước tra cứu hàng hóa được giảm thuế GTGT mới nhất theo Nghị định 15/2022/NĐ-CP.
1. Các quy định về việc giảm thuế GTGT còn 8% theo Nghị định 15/2022/NĐ-CP
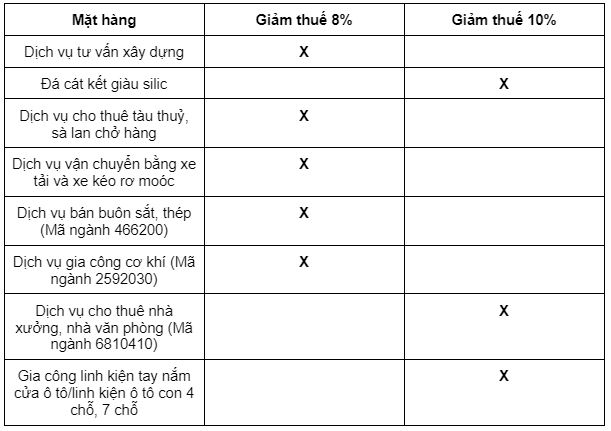
1.1 Các mặt hàng được giảm thuế GTGT từ 10% còn 8%
Theo khoản 1 điều 1 Nghị định 15/2022/NĐ-CP, quy định giảm thuế lần này áp dụng với các mặt hàng có thuế suất thuế GTGT 10%. => Điều này có nghĩa là nhóm HH, DV chịu thuế GTGT 5% và 0% sẽ không được giảm thuế.- Trong nhóm HH, DV chịu thuế GTGT 10%, các mặt hàng sau thì không được giảm thuế:
- Nhóm I (Chi tiết tại Phụ lục I Nghị định này): viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (không kể khai thác than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất.
- Nhóm II (Chi tiết tại Phụ lục II Nghị định này): các mặt hàng chịu thuế tiêu thụ đặc biệt.
- Nhóm III (Chi tiết tại Phụ lục III Nghị định này): hàng hóa, dịch vụ công nghệ thông tin
1.2 Danh sách mặt hàng được giảm thuế GTGT từ 10% còn 8%
1.3 Hướng dẫn thực hiện và cách lập hóa đơn giảm thuế GTGT còn 8%
– Việc giảm thuế giá trị gia tăng cho từng loại mặt hàng được áp dụng thống nhất tại các khâu: Nhập khẩu; Sản xuất; Gia công và Kinh doanh thương mại.- Với các cơ sở kinh doanh kê khai thuế GTGT theo phương pháp khấu trừ:
- Với cơ sở kinh doanh kê khai thuế GTGT theo phương pháp trực tiếp
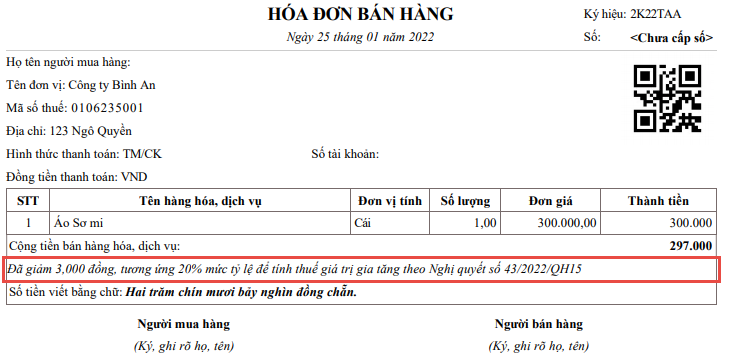 Lưu ý: Phải lập hóa đơn riêng cho hàng hóa, dịch vụ được giảm thuế GTGT. Nếu không lập hóa đơn riêng thì không được giảm thuế mà vẫn bị tính theo mức 10%.
2. Cách tra cứu hàng hóa được giảm thuế GTGT còn 8% theo Nghị định 15/2022/NĐ-CP
Nếu hàng hóa, dịch vụ không thuộc nhóm bị loại trừ thì doanh nghiệp bạn có thể tự tin thực hiện xuất hóa đơn GTGT theo mức thuế 8%. Cụ thể cách tra cứu cứu mặt hàng không được giảm thuế GTGT theo Nghị định 15/2022/NĐ-CP như sau:Bước 1: Tra cứu mã ngành của hàng hóa/dịch vụ
- Trước hết, bạn cần tải về phụ lục danh sách ngành sản phẩm Việt Nam theo Quyết định số 43/2018/QĐ-TTg
- Mở phụ lục và ấn tổ hợp phím “CTRL+F” để thực hiện tìm kiếm
- Gõ tên hàng hóa/dịch vụ của doanh nghiệp vào ô tìm kiếm và xem các kết quả. Bạn có thể thay đổi từ khóa sản phẩm và thực hiện tìm kiếm nhiều lần cho đến khi có kết quả chắc chắn nhất.
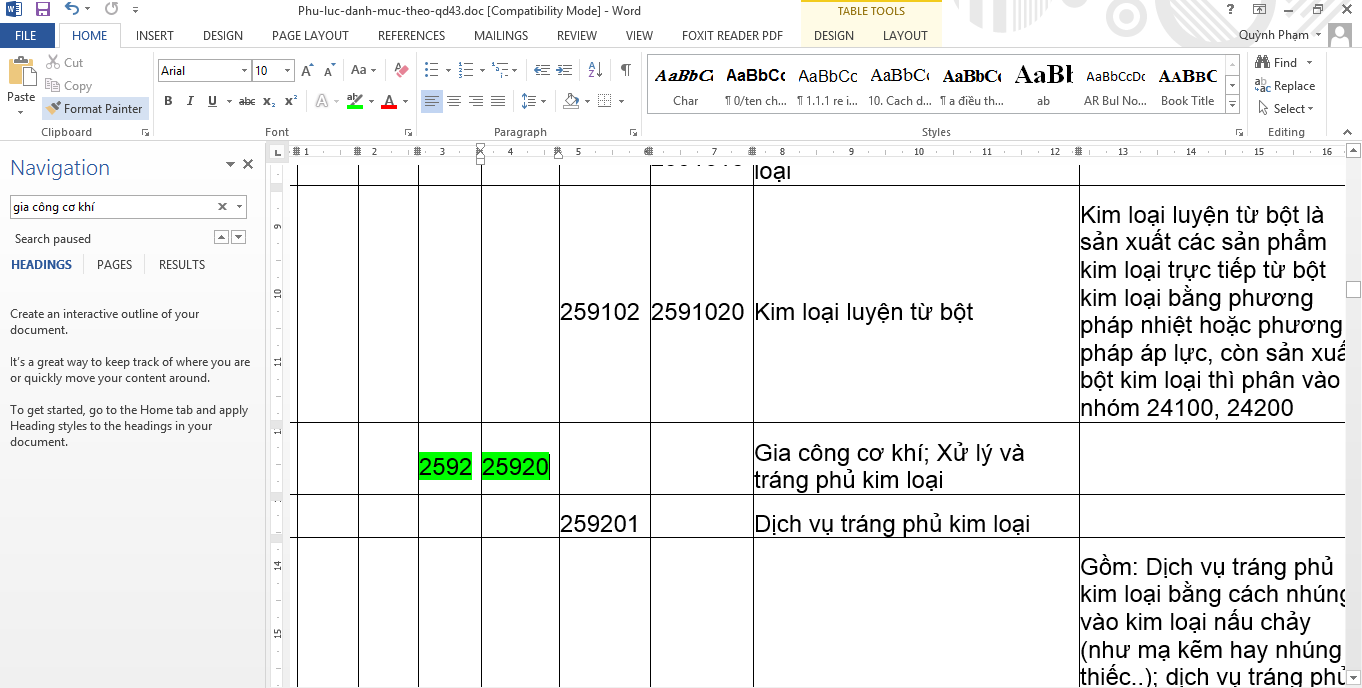
Minh họa cách tra cứu mã ngành nghề
Bước 2: Kiểm tra mã ngành và hàng hóa dịch vụ của doanh nghiệp có thuộc đối tượng không được giảm thuế GTGT hay không.
Trước hết, bạn cần tải phụ lục I, I, III của Nghị định 15/2022/NĐ-CP tại đây, các phụ lục này là danh sách các hàng hóa/dịch vụ không được giảm thuế GTGT. Tương tự bước 1, bạn thực hiện Ctrl + F để thực hiện tra cứu. Tại ô tra cứu, bạn gõ mã ngành vừa tìm được ở bước 1.- Nếu mã ngành mặt hàng của DN bạn xuất hiện tại một trong 3 phụ lục trên => Hàng hóa, dịch vụ đó không thuộc đối tượng được giảm thuế GTGT
- Nếu mã ngành mặt hàng của DN bạn không xuất hiện trong các phụ lục trên => Hàng hóa, dịch vụ đó được giảm thuế GTGT từ 10% còn 8%
HỖ TRỢ VAY NGÂN HÀNG
Tư vấn thủ tục miễn phí, duyệt vay nhanh qua Zalo trong 30 phút. Không phát sinh
chi phí phụ.
0767.000.333